Domain stimmgabeluhr.de kaufen?
Wir ziehen mit dem Projekt
stimmgabeluhr.de um.
Sind Sie am Kauf der Domain
stimmgabeluhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stimmgabeluhr.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
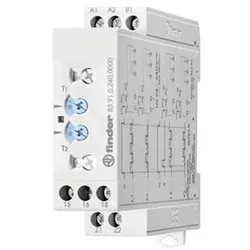
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
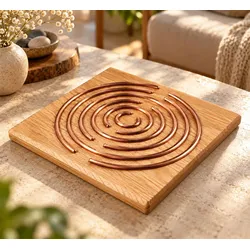
Lakhovsky OszillatorHarmonie durch Schwingung Der Lakhovsky Oszillator geht auf die Ideen des Physikers, Ingenieurs und Erfinders Georges Lakhovsky (1870–1942) zurück, der sich intensiv mit Schwingungen und Resonanzen beschäftigte. Nach seiner Lehre basiert Leben auf Schwingung und jede Zelle steht in Wechselwirkung mit bestimmten Frequenzen. Der nach diesem Prinzip gestaltete Oszillator greift diese Vorstellung auf und wird zur energetischen Harmonisierung des persönlichen Umfelds eingesetzt. Ein besonderer Platz für neue Energie Im Wohn- oder Arbeitsbereich lässt sich der Lakhovsky Oszillator vielseitig positionieren – beispielsweise unter dem Sitzplatz, am Schreibtisch, in der Nähe des Computers oder unter dem Bett. In der energetischen Anwendung wird ihm zugeschrieben, das umgebende Schwingungsfeld zu harmonisieren, energetische Störfelder auszugleichen und das allgemeine Schwingungsniveau positiv zu beeinflussen. Auch Lebensmittel und Getränke können in das Ritual einbezogen werden: Dazu wird das entsprechende Gefäß einfach auf den Oszillator gestellt. Für Trinkwasser sieht die traditionelle Anwendung eine Positionierung an der Wasserleitung vor, um das Wasser energetisch zu »reinformieren«. Ein Prinzip mit vielseitigen Anwendungsmöglichkeiten Auch im ökologischen Gartenbau findet das Lakhovsky-Prinzip Anwendung. Dort wird der Oszillator traditionell zur energetischen Begleitung von Pflanzen eingesetzt. Eine weitere Möglichkeit besteht darin, zwei Oszillatoren als Paar zu verwenden und den gewünschten Bereich oder Gegenstand zwischen ihnen zu positionieren. Gefertigt aus heller Eiche und mit seiner charakteristischen Anordnung aus Kupfer verbindet der Lakhovsky Oszillator natürliche Materialien mit einer außergewöhnlichen energetischen Symbolik. Eine ausführliche Beschreibung ist bereits enthalten, und die schöne Geschenkverpackung macht ihn zudem zu einer besonderen Geschenkidee. Nach den Schwingungslehren von Georges Lakhovsky Zur energetischen Harmonisierung von Wohn- und Arbeitsbereichen Vielseitig im persönlichen Umfeld positionierbar Traditionell auch zur energetischen Behandlung von Wasser, Getränken und Lebensmitteln verwendet Anwendung zudem im ökologischen Gartenbau möglich Paarweise Anwendung zur Intensivierung des energetischen Rituals möglich Aus heller Eiche und Kupfer Inklusive ausführlicher Beschreibung In schöner Geschenkverpackung Maße: ca. 12 × 12 cm Material: Eiche hell, Kupfer Lieferumfang: 1 Lakhovsky Oszillator, inklusive Beschreibung und Geschenkverpackung Hinweis: Die beschriebenen energetischen Eigenschaften und Anwendungen beruhen auf der Lehre beziehungsweise der traditionellen Anwendung des Lakhovsky-Prinzips und sind wissenschaftlich nicht belegt.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Finder Taktgeber asymetrisch 83.91.0.240.0000 (839102400000)Eigenschaften • Taktgeber-asymmetrisch für DIN-Schiene, 22,5 mm breit, 4 Programme: wahlweise impuls- oder pausebeginnend mit oder ohne Startkontakt B1, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, 8 Zeitbereiche: 0,05 s - 10 Tage, Versorgungsspannung: 24-240 V AC/DC (50/60 Hz) Relaisschutzart: IP 20 (839102400000)81,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
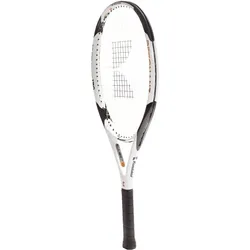
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.