Domain stimmgabeluhr.de kaufen?
Wir ziehen mit dem Projekt
stimmgabeluhr.de um.
Sind Sie am Kauf der Domain
stimmgabeluhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stimmgabeluhr.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
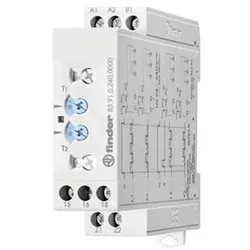
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **


Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
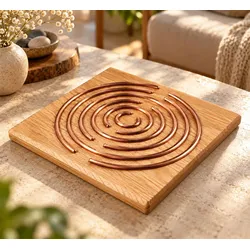
Lakhovsky OszillatorHarmonie durch Schwingung Der Lakhovsky Oszillator geht auf die Ideen des Physikers, Ingenieurs und Erfinders Georges Lakhovsky (1870–1942) zurück, der sich intensiv mit Schwingungen und Resonanzen beschäftigte. Nach seiner Lehre basiert Leben auf Schwingung und jede Zelle steht in Wechselwirkung mit bestimmten Frequenzen. Der nach diesem Prinzip gestaltete Oszillator greift diese Vorstellung auf und wird zur energetischen Harmonisierung des persönlichen Umfelds eingesetzt. Ein besonderer Platz für neue Energie Im Wohn- oder Arbeitsbereich lässt sich der Lakhovsky Oszillator vielseitig positionieren – beispielsweise unter dem Sitzplatz, am Schreibtisch, in der Nähe des Computers oder unter dem Bett. In der energetischen Anwendung wird ihm zugeschrieben, das umgebende Schwingungsfeld zu harmonisieren, energetische Störfelder auszugleichen und das allgemeine Schwingungsniveau positiv zu beeinflussen. Auch Lebensmittel und Getränke können in das Ritual einbezogen werden: Dazu wird das entsprechende Gefäß einfach auf den Oszillator gestellt. Für Trinkwasser sieht die traditionelle Anwendung eine Positionierung an der Wasserleitung vor, um das Wasser energetisch zu »reinformieren«. Ein Prinzip mit vielseitigen Anwendungsmöglichkeiten Auch im ökologischen Gartenbau findet das Lakhovsky-Prinzip Anwendung. Dort wird der Oszillator traditionell zur energetischen Begleitung von Pflanzen eingesetzt. Eine weitere Möglichkeit besteht darin, zwei Oszillatoren als Paar zu verwenden und den gewünschten Bereich oder Gegenstand zwischen ihnen zu positionieren. Gefertigt aus heller Eiche und mit seiner charakteristischen Anordnung aus Kupfer verbindet der Lakhovsky Oszillator natürliche Materialien mit einer außergewöhnlichen energetischen Symbolik. Eine ausführliche Beschreibung ist bereits enthalten, und die schöne Geschenkverpackung macht ihn zudem zu einer besonderen Geschenkidee. Nach den Schwingungslehren von Georges Lakhovsky Zur energetischen Harmonisierung von Wohn- und Arbeitsbereichen Vielseitig im persönlichen Umfeld positionierbar Traditionell auch zur energetischen Behandlung von Wasser, Getränken und Lebensmitteln verwendet Anwendung zudem im ökologischen Gartenbau möglich Paarweise Anwendung zur Intensivierung des energetischen Rituals möglich Aus heller Eiche und Kupfer Inklusive ausführlicher Beschreibung In schöner Geschenkverpackung Maße: ca. 12 × 12 cm Material: Eiche hell, Kupfer Lieferumfang: 1 Lakhovsky Oszillator, inklusive Beschreibung und Geschenkverpackung Hinweis: Die beschriebenen energetischen Eigenschaften und Anwendungen beruhen auf der Lehre beziehungsweise der traditionellen Anwendung des Lakhovsky-Prinzips und sind wissenschaftlich nicht belegt.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
ResonanzResonanz , Im interdisziplinären Gespräch mit Hartmut Rosa , Sonstige > Innenausstattung , Erscheinungsjahr: 20181206, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wils, Jean-Pierre, Seitenzahl/Blattzahl: 214, Keyword: Kritische Theorie; Moderne, Fachschema: Philosophie / Gesellschaft, Politik, Staat~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Soziologie, Fachkategorie: Soziologie~Politikwissenschaft, Warengruppe: HC/Philosophie/Populäre Darstellungen, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: eng ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 185, Breite: 120, Höhe: 12, Gewicht: 203, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flimm, Sören: ResonanzResonanz , Menschen verstehen, bewegen und gewinnen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230821, Produktform: Leinen, Autoren: Flimm, Sören, Seitenzahl/Blattzahl: 190, Keyword: Achtsamkeit; Empathie; Motivation; Resonanz; Rethorik; Teambuilding; Teamführung; gewaltfreie Kommunikation, Fachschema: Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Verhandlung~Kommunikation (Unternehmen)~Unternehmenskommunikation~Büroorganisation~Organisation / Büroorganisation, Fachkategorie: Unternehmensführung~Geschäftsverhandlungen~Businesskommunikation und -präsentation~Kompetenzen: Verwaltung, Sekretariat und Bürotätigkeit, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Führung und Motivation, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Länge: 218, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783869806990 9783869807003, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.