Domain stimmgabeluhr.de kaufen?
Wir ziehen mit dem Projekt
stimmgabeluhr.de um.
Sind Sie am Kauf der Domain
stimmgabeluhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stimmgabeluhr.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
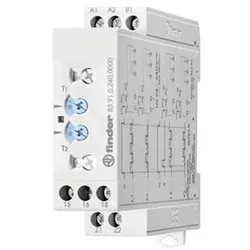
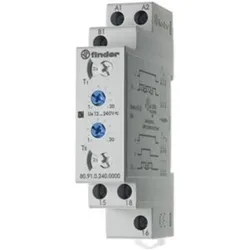
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **


Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
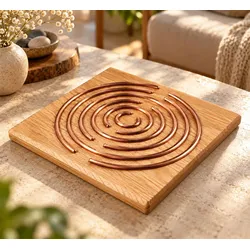
Lakhovsky OszillatorHarmonie durch Schwingung Der Lakhovsky Oszillator geht auf die Ideen des Physikers, Ingenieurs und Erfinders Georges Lakhovsky (1870–1942) zurück, der sich intensiv mit Schwingungen und Resonanzen beschäftigte. Nach seiner Lehre basiert Leben auf Schwingung und jede Zelle steht in Wechselwirkung mit bestimmten Frequenzen. Der nach diesem Prinzip gestaltete Oszillator greift diese Vorstellung auf und wird zur energetischen Harmonisierung des persönlichen Umfelds eingesetzt. Ein besonderer Platz für neue Energie Im Wohn- oder Arbeitsbereich lässt sich der Lakhovsky Oszillator vielseitig positionieren – beispielsweise unter dem Sitzplatz, am Schreibtisch, in der Nähe des Computers oder unter dem Bett. In der energetischen Anwendung wird ihm zugeschrieben, das umgebende Schwingungsfeld zu harmonisieren, energetische Störfelder auszugleichen und das allgemeine Schwingungsniveau positiv zu beeinflussen. Auch Lebensmittel und Getränke können in das Ritual einbezogen werden: Dazu wird das entsprechende Gefäß einfach auf den Oszillator gestellt. Für Trinkwasser sieht die traditionelle Anwendung eine Positionierung an der Wasserleitung vor, um das Wasser energetisch zu »reinformieren«. Ein Prinzip mit vielseitigen Anwendungsmöglichkeiten Auch im ökologischen Gartenbau findet das Lakhovsky-Prinzip Anwendung. Dort wird der Oszillator traditionell zur energetischen Begleitung von Pflanzen eingesetzt. Eine weitere Möglichkeit besteht darin, zwei Oszillatoren als Paar zu verwenden und den gewünschten Bereich oder Gegenstand zwischen ihnen zu positionieren. Gefertigt aus heller Eiche und mit seiner charakteristischen Anordnung aus Kupfer verbindet der Lakhovsky Oszillator natürliche Materialien mit einer außergewöhnlichen energetischen Symbolik. Eine ausführliche Beschreibung ist bereits enthalten, und die schöne Geschenkverpackung macht ihn zudem zu einer besonderen Geschenkidee. Nach den Schwingungslehren von Georges Lakhovsky Zur energetischen Harmonisierung von Wohn- und Arbeitsbereichen Vielseitig im persönlichen Umfeld positionierbar Traditionell auch zur energetischen Behandlung von Wasser, Getränken und Lebensmitteln verwendet Anwendung zudem im ökologischen Gartenbau möglich Paarweise Anwendung zur Intensivierung des energetischen Rituals möglich Aus heller Eiche und Kupfer Inklusive ausführlicher Beschreibung In schöner Geschenkverpackung Maße: ca. 12 × 12 cm Material: Eiche hell, Kupfer Lieferumfang: 1 Lakhovsky Oszillator, inklusive Beschreibung und Geschenkverpackung Hinweis: Die beschriebenen energetischen Eigenschaften und Anwendungen beruhen auf der Lehre beziehungsweise der traditionellen Anwendung des Lakhovsky-Prinzips und sind wissenschaftlich nicht belegt.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ResonanzResonanz , Im interdisziplinären Gespräch mit Hartmut Rosa , Sonstige > Innenausstattung , Erscheinungsjahr: 20181206, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wils, Jean-Pierre, Seitenzahl/Blattzahl: 214, Keyword: Kritische Theorie; Moderne, Fachschema: Philosophie / Gesellschaft, Politik, Staat~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Soziologie, Fachkategorie: Soziologie~Politikwissenschaft, Warengruppe: HC/Philosophie/Populäre Darstellungen, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: eng ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 185, Breite: 120, Höhe: 12, Gewicht: 203, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.